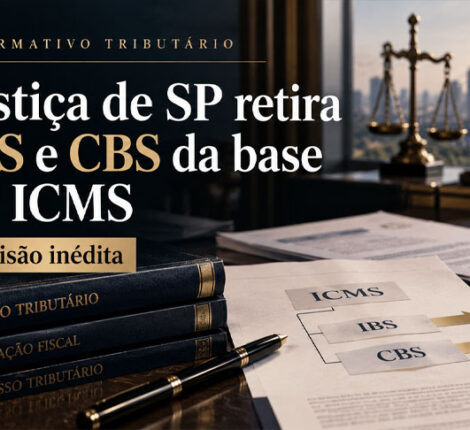
Justiça de SP retira IBS e CBS da base do ICMS em decisão inédita
A sentença da 2ª Vara da Fazenda Pública de Santos vale apenas para a empresa autora, mas abre precedente às vésperas da entrada em vigor dos novos tributos, em janeiro de 2027.
Em decisão considerada inédita, a 2ª Vara da Fazenda Pública de Santos (SP) reconheceu, em 9 de outubro, o direito de uma empresa do setor de sistemas elétricos e industriais de não incluir o IBS e a CBS na base de cálculo do ICMS. A sentença foi proferida em mandado de segurança preventivo (processo nº 1005586-56.2026.8.26.0562). Ela antecipa uma das discussões mais aguardadas da Reforma Tributária: como os novos tributos vão conviver com o ICMS durante a transição.
A partir de 1º de janeiro de 2027, IBS e CBS passam a vigorar, enquanto o ICMS continua existindo até ser extinto gradualmente, entre 2029 e 2032. Nesse período surge a dúvida: os novos tributos devem compor o valor sobre o qual se calcula o ICMS? A Lei Complementar nº 214/2025 excluiu expressamente o ICMS da base do IBS e da CBS, mas não tratou do caminho inverso.
Diante dessa lacuna, a Secretaria da Fazenda de São Paulo declarou, em respostas a consultas tributárias publicadas em 2025, que IBS e CBS integrarão a base do ICMS a partir de 2027. Na prática, isso significaria cobrar “imposto sobre imposto” e aumentar o custo final das operações.
O juiz Bruno Nascimento Troccoli rejeitou essa interpretação. Segundo a sentença, IBS e CBS foram concebidos para ser calculados “por fora”: apenas transitam pela contabilidade da empresa e não são receita dela, por isso não podem integrar a base de outro tributo. O magistrado também afirmou que a base de cálculo só pode ser ampliada por lei, e não por resposta a consulta. A decisão confirma ainda que não é preciso esperar a cobrança para buscar a Justiça, desde que haja ameaça concreta. No caso, essa ameaça é a posição oficial já manifestada pelo Fisco paulista.
O alcance da decisão, porém, é limitado. Trata-se de uma sentença de primeira instância, que beneficia apenas a empresa autora e ainda passará por reexame obrigatório no Tribunal de Justiça de São Paulo, além de poder ser contestada por recursos do Estado. Mesmo assim, é o primeiro precedente sobre o tema e tende a fundamentar ações semelhantes até que os tribunais superiores deem a palavra final.
Para as empresas, o tema afeta diretamente preços, margens e contratos de longo prazo que já estão sendo negociados para 2027. A recomendação é:
- mapear as operações sujeitas ao ICMS mais afetadas;
- acompanhar as orientações do Fisco de cada estado onde atuam;
- documentar a posição adotada;
- avaliar com assessoria jurídica a conveniência de uma medida judicial preventiva antes de janeiro.
A equipe do Pereira Romanha Barros acompanha o tema e está à disposição para analisar o impacto da decisão nas operações de cada cliente.